Où placer son argent aux Antilles : les options vraiment accessibles
Par Mi Bèl Placement · 20 septembre 2026
Aux Antilles, l’épargne suit des chemins bien connus : le compte bancaire dans mon agence locale puis le livret. Et pourtant, d’autres options sures et rémunératrices sont accessibles en ligne depuis la Guadeloupe, la Martinique ou la Guyane. Voici un tour d’horizon honnête.
1. Les livrets réglementés : le socle, pas la solution
Livret A, LEP, LDDS : capital garanti et disponible, c’est le socle. Leur limite : le taux, souvent inférieur à l’inflation réelle constatée aux Antilles, où les prix sont nettement plus élevés que dans l’hexagone (environ +40 % sur l’alimentaire). L’argent placé sur vos livrets augmente moins vite que les prix. Vous perdez donc du pouvoir d’achat chaque année !
2. La banque de réseau : pratique, mais coûteuse
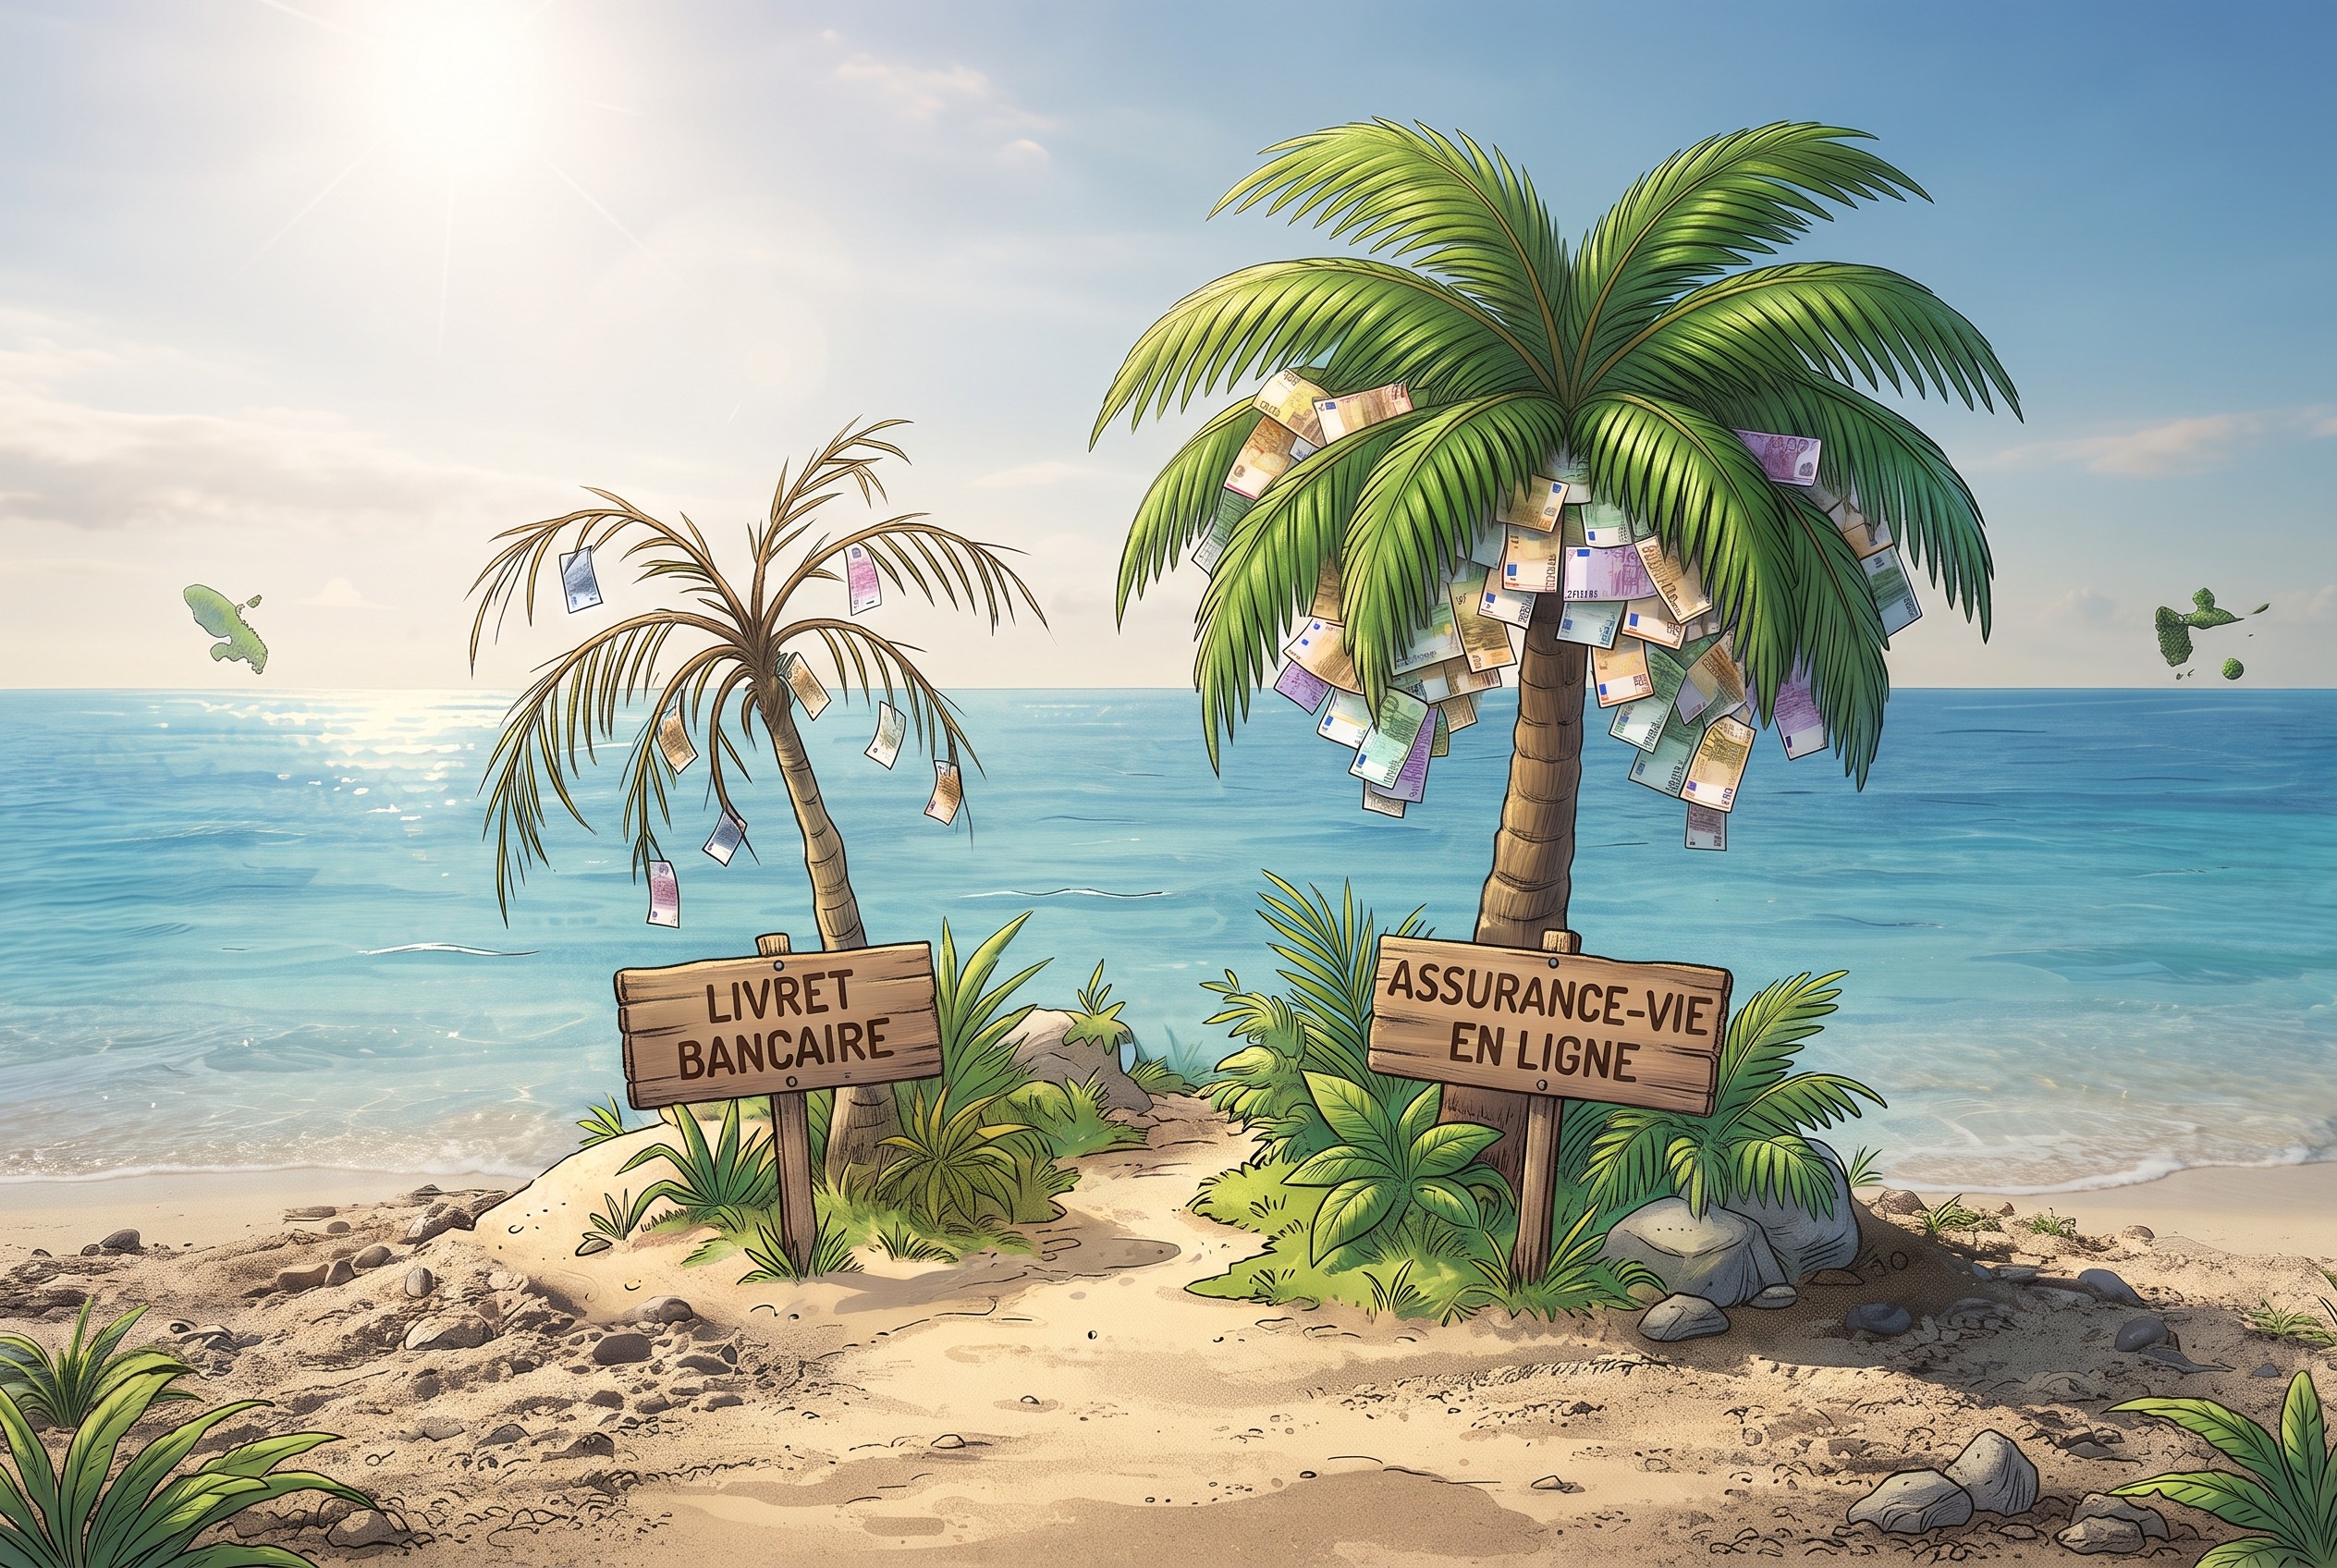
Les banques locales proposent des livrets bancaires et des contrats d’assurance-vie maison.
Les rendements des livrets bancaires sont connus pour être particulièrement faibles et ils sont de plus soumis à une fiscalité de 31.4%. Quant aux assurances-vie proposées par les réseaux bancaireset les assureurs locaux, les frais y sont parmi les plus élevés de France : frais d’entrée jusqu’à 4,8 % sur les versements, frais de gestion souvent supérieurs à 1 %. Sur 50 000 € placés, cela représente jusqu’à 10 000 € de perdus sur 15 ans.
Pour comparer les frais appliqués par les principales banques et assureurs de Guadeloupe, Guyane et Martinique : cliquez ici
3. L’assurance vie en ligne : la même, sans les frais
Les contrats en ligne que nous présentons appliquent 0 % de frais d’entrée et des frais de gestion autour de 0,50 % par an. Au sein d’un contrat d’assurance votre argent peut être placé sur peut être réparti sur deux types de placement :
- Le fonds en euros : il est garanti, c’est-à-dire qu’à tout moment vous êtes sûr de récupérer l’argent que vous y avez placé plus les intérêts qui sont versés chaque année. Les fonds en euros de nos contrats versent actuellement des taux d’intérêt supérieurs à l’inflation, ce qui n’est pas le cas pour les livrets.
- Les unités de compte : ce sont de fonds qui investissent votre argent en actions, obligations, or, immobiliers. Le potentiel de rendement supérieur à celui du fonds en euros mais en contrepartie il existe un risque de perte. Il est donc conseillé de placer seulement une partie de son épargne en unités de compte et de diversifier ses placements. Pour plus de tranquillité, il est recommandé d’opter pour la Gestion Pilotée afin que des gérants professionnels prennent en charge la gestion de vos placements.
4. Le PER : pour les contribuables imposés
Si vous payez l’impôt sur le revenu, le Plan épargne retraite (PER) permet de déduire vos versements de votre revenu imposable.
Autre avantage du PER, vous ne payez aucune fiscalité sur vos gains tant que vous ne retirez pas l’argent du contrat.
C’est le produit retraite par excellence, à condition d’accepter le blocage jusqu’à la retraite (sauf cas de déblocage anticipé prévus par la loi).
Vous pouvez estimer le montant de réduction d’impôt que vous pourriez obtenir grâce à notre simulateur PER.
5. Comment choisir ?
Trois critères principaux :
- votre horizon de temps : moins de 2 ans : restez sur du sécurisé (livrets ou contrat d’assurance-vie 100% fonds en euros) ; au delà vous prendre un peu plus de risques pour améliorer votre rentabilité,
- votre imposition : privilégier le PER si vous êtes fortement imposé,
- votre besoin de liquidité : l’assurance vie reste disponible à tout moment, le PER, lui est bloqué jusqu’à la retraite.
Notre quiz en 6 questions vous oriente vers le contrat le plus adapté pour vous.
Document non contractuel. Rendements passés ne préjugent pas des rendements futurs. Les unités de compte présentent un risque de perte en capital.
Sources officielles
- INSEE, indices des prix à la consommation : insee.fr
- Livret A, LDDS, LEP : taux et plafonds : service-public.fr
- Code général des impôts, assurance vie : Légifrance
Envie d'agir sur votre épargne ?
Le quiz en 6 questions vous oriente vers le contrat adapté à votre situation et votre objectif.
Faire le quiz : 60 secondes